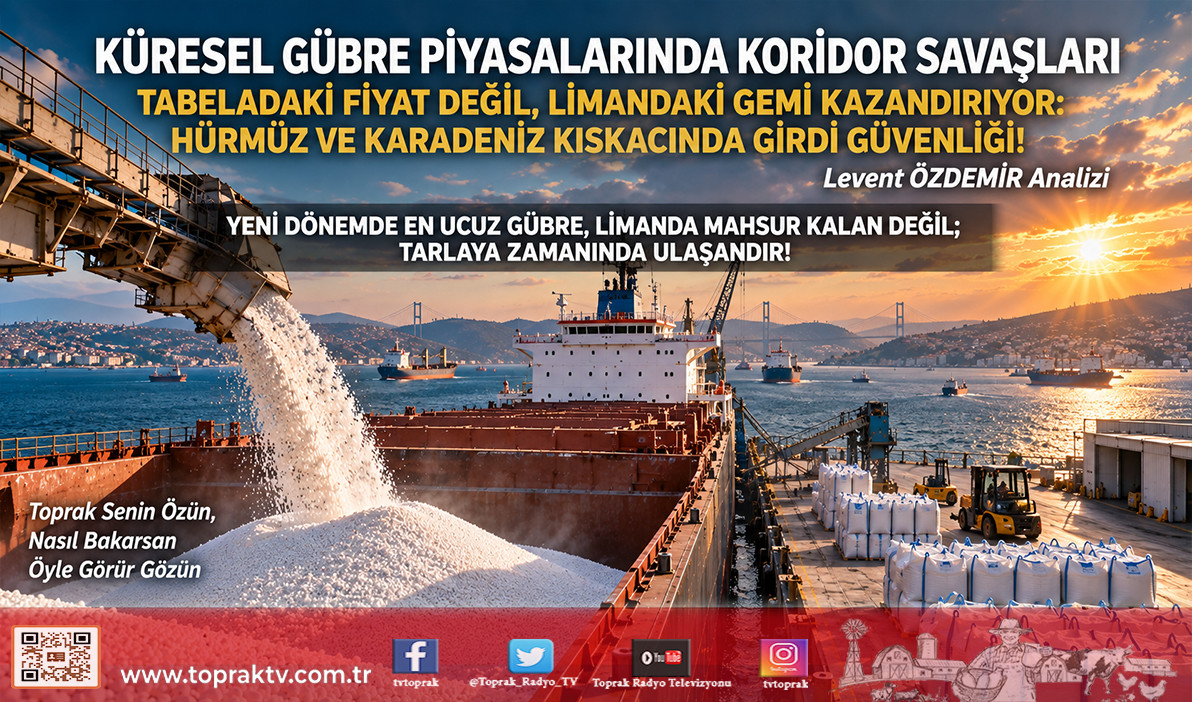
Küresel Gübre Piyasalarında Darboğaz Ve Koridor Savaşları: Tabeladaki Fiyat Değil, Limandaki Gemi Kazanıyor…
-
Değerli üretici kardeşlerim, sektörün kıymetli temsilcileri;
Uzun bir aradan sonra, masadaki tüm sis perdesini aralamak adına son derece yoğun bir veri çalışmasının ardından bu kapsamlı analizle yeniden huzurlarınızdayım.
Yaz aylarında bahsettiğimiz durağan tablo artık geride kaldı. Küresel gübre piyasası artık sadece rakamları değil; doğrudan ticaret koridorlarının açık kalıp kalamayacağını fiyatlıyor:
• Hürmüz Kilitlendi: Çatışma öncesi günde 125 büyük ticari geminin geçtiği Boğaz’dan, 15 Eylül itibarıyla günde yalnızca 4 emtia gemisi geçebildi. Brent petrol 108 $ / varil bandına tırmanırken, savaş riski ve kargo sigortası primleri tek bir geçişte 10-20 milyon $ ilave maliyet çıkararak başlı başına bir ticaret duvarına dönüştü.
• Avrupa’da Gaz Yangını: Hollanda TTF doğal gazı 81-82 € / MWh bandında seyrediyor. Depolardaki gazın geçen yıla kıyasla yüzde 12 daha az olması, yüksek enerji maliyetinin mevsimlik bir dalga değil, doğrudan kışa taşınan yapısal bir risk olduğunu belgeliyor.
• Karadeniz Darboğazı: Rusya’nın Karadeniz üzerinden deniz yoluyla tahıl sevkiyatı ağustosta yıllık yüzde 61,9 gerileyerek 2 milyon tona indi. Baltık limanlarına yönelme çabası ise mevcut altyapı yetersizliği sebebiyle bu açığı kapatmaya yetmedi.
Kısacası bugün artık aynı gübrenin fabrika çıkış fiyatıyla çiftçimizin toprağına ulaştığı günkü gerçek maliyeti arasında sadece navlun değil; devasa bir savaş, sigorta ve rota primi duruyor.
Gelin; tarlayı, fabrikayı, limanı ve gemiyi aynı anda sarsan bu yeni tabloyu kalem kalem birlikte inceleyelim.
PİYASADA YENİ GERÇEKLİK: ÜRÜN ÇOK GÖRÜNSE DE ROTA TIKALI
Kıymetli dostlarım;
Bugün küresel azotlu gübre piyasasının en çıplak gerçeği şudur: Dünyada mutlak bir ürün kıtlığından ziyade, malı limandan çıkarıp yerine ulaştıramama krizi yaşanıyor:
• Hürmüz ve İran Çıkmazı: Hürmüz’ün iç havzasında kalan İran’da ürün kağıt üzerinde var; taban fiyat 10 dolar artışla 345 $ / ton FOB seviyesine çekildi ancak ağustos başından beri fiili bir satış ve gemi çıkışı yok. Mal ambarda dursa da ticari akış fiilen kilitlenmiş durumda.
• Karadeniz ve Baltık Sıkışması: Novorossiysk, Azak ve Odessa hatlarındaki karşılıklı saldırılar ticareti doğrudan vuruyor. IMO’nun da uyardığı gibi artık tonajdan önce can güvenliği ve sigorta riski konuşuluyor. Karadeniz’den kaçan Rus yükünün Baltık’a yığılması ise yetersiz altyapı yüzünden orayı da kurtarıcı hat olmaktan çıkarıp yeni bir darboğaza dönüştürüyor.
• Baltık’ta Siyasi Çember: Letonya’nın Rus ve Belarus tahılına yüzde 300 tarife hazırlığı ile Baltık ülkelerindeki transit kısıtlama tartışmaları, alternatif koridorların üzerine de çok ciddi bir siyasi risk primi bindiriyor.
İşte bu yüzden sahadaki gerçek maliyet formülü artık değişmiştir:
Gerçek Yenileme Maliyeti = Ürün Fiyatı + Navlun + Savaş Sigortası + Gümrük / Karbon Yükü + Finansman + Gecikme Riski
Bugün iki ayrı limanda 430 $ / ton FOB yazan aynı üre, bizim ithalatçımızın kapısına asla aynı fiyata gelmiyor. Satıcının malı ucuza elden çıkarma acelesi yok; alıcı ise bu devasa lojistik faturanın nerede durulacağını görmek için temkinli bekliyor. Sonuç olarak piyasa hacimsiz ama en ufak kıvılcımda yukarı fırlayacak sert bir baskı altında duruyor.
ÜRE: BATI PAZARLARINDA YUKARI HAREKET, ÇİN VE İRAN DENGESİ
Sevgili dostlar;
Üre piyasasında Doğu ile Batı arasındaki makas giderek açılırken, fiyatları talep patlaması değil doğrudan koridor tıkanıklıkları ve fabrika duruşları sürüklüyor:
• Orta Doğu ve Hürmüz Kilidi: Hürmüz Boğazı’ndan günlük ticari geçişlerin tek hanelere, emtia geçişinin ise günde 4 gemiye kadar gerilemesi İran malını fiilen erişilmez yapıyor. Bu durum gerek Brezilya’yı gerekse ülkemiz gibi alıcıları alternatif kanallara yöneltti. Umman granül ürede 420-430 $ / ton FOB seviyesini görürken, Suudi Arabistan’ın Kızıldeniz çıkışlı tonajları 440 doların üzerine çıktı. Hürmüz içi limanlar ise neredeyse tamamen devre dışı kaldı.
• Kuzey Afrika ve Avrupa Yangını: Mısır ve Cezayir, güçlü Batı talebiyle ekim malını 510-515 $ / ton FOB bandına taşıdı. Avrupa’da mesele yalnızca rekor kıran doğal gaz değil; İtalya Yara’nın 660 bin tonluk ünitesinin kapalı kalması ve Bulgaristan Agropolychim’in ekimde üretime bir ay ara verecek olması, Avrupa’da doğrudan fiziki bir arz açığı oluşmasına neden oldu.
• AB’nin Vergi Hamlesi ve Ülkemize Etkisi: Gübre bulmakta zorlanan AB; Rusya ve Belarus dışı menşelere 890 bin tonluk üre dahil sıfır gümrüklü kota açtı. Sistem “ilk gelen alır” esasıyla işlediği için Avrupalı tüccarlar Kuzey Afrika ve Suudi Arabistan’a akın etti. Bu durum bizim ithalatçımızın da doğrudan aynı geminin peşine düşmesi ve navlun ile fiyatları yukarı çekmesi anlamına geliyor. Fransa’nın ithalatının 2010’dan bu yana en düşük seviyeye inmesi de artışın talepten değil, tedarik kaynağının kaymasından kaynaklandığını kanıtlıyor.
• Amerika Kıtası ve NOLA: ABD’de nehir taşımacılığının kış öncesi kapanacak olması mavna telaşını tetikledi ve fiyatları 500 $ / ton CFR üzerine çıkardı. Yüksek kârı gören Rus üreticiler Brezilya yerine rotayı ABD’ye çevirdi. Brezilya’da ise ithalat son 10 yılın en düşük seviyesine gerilemesine rağmen, satıcılar malını ucuza vermiyor; Çin dışı ürünler 480-490 $ / ton CFR bandında direniyor.
• Çin Emniyet Sübabı ve Doğu Dengesi: Çin granül üresi ülkemiz için can simidi oldu ancak yeni kotalar hâlâ belirsiz. Çin’de granül ürün 410-415 $ / ton FOB bandında tutunurken, Hindistan’ın ihale sonrası doymasıyla pril üre 350 dolara gevşedi ve iki ürün arasındaki makas açıldı. Çin fabrikalarında günlük üretimin 191 bin tona, stokların 1,53 milyon tona gerilemesi dış satışı tümüyle Pekin’in kota kararına bağımlı kılıyor. Güneydoğu Asya’yı ve Doğu pazarını ayakta tutan asıl dinamik ise yerel alımlar değil, Batı’nın uzak mesafe tedarik arayışıdır.
Türkiye’nin Hamlesi: İran hattında sevkiyatlar durma noktasına gelince, ülkemiz tedarikte hızlı bir manevra yaparak yönünü diğer pazarlara çevirdi. Raporlara göre güney limanlarımıza teslim edilmek üzere Çin menşeli granül ürede 460-470 $ / ton bandında en az 200 bin tonluk alım bağlandı. Rusya’dan ise 430 $ / ton sınırına yakın fiyatlarla 80 bin tonun üzerinde pril üre bağlantısı tamamlandı. Bölgesel tarafta Azerbaycan SOCAR’ın ihalesi Batum’dan 30 bin ton ve Trabzon’dan büyük çuvallı 20 bin ton granül üreyi kapsarken, üreticinin 490-500 $ hedeflediği masada teklifler 460-470 $ aralığında toplandı. Türkmen ürünleri de 470 $ seviyesinden batıya aktı. Yani Karadeniz ve Hazar kapısı bütünüyle kapanmış değil; fakat gelen miktar İran’dan doğan boşluğu tek başına kapatmaya yetmiyor.
Tedarik hattını sağlama almak adına 8 Eylül’de Rusya ile imzalanan Mutabakat Zaptı ise sahaya koruyucu bir çerçeve sunuyor. Tarım ve Orman Bakanlığımız bu adımı kaynak çeşitliliği ve girdi güvenliği açısından stratejik bir hamle olarak duyurdu. Masadaki en kritik ayrıntı ise şu: Anlaşmanın bizi Rusya’nın ihracat kotalarından muaf tutacağı beklense de sahada işleyiş kuralları henüz tam netleşmiş değil; hatta sahadaki birçok üretici henüz bu mekanizmanın detaylarına hakim değil. Dolayısıyla bu anlaşma değerli bir niyet ve güvencedir; ancak gemilerin yükleme takvimini ve liman hareketlerini çok sıkı izlemek zorundayız.
Rakamlar bu dönüşümü zaten açıkça belgeliyor: Türkiye’nin ilk yedi aydaki Rusya üre ithalatı yüzde 39 gerileyerek 168 bin tonda kaldı; Çin’den ise 2016’dan bu yana neredeyse hiç mal girmiyordu. Yeni bağlanan Çin ve Rus gemileri henüz resmî gümrük tablolarına yansımamış olsa da önümüzdeki günlerde limanlarımıza ulaşarak sahaya nefes aldıracaktır.
NİTRATLAR VE UAN: AVRUPA’DA GAZ YANGINI VE ÜRETİM ENDİŞESİ
Azotlu ürünlerde ibre tamamen Avrupa’nın rekor kıran enerji faturasına dönmüş durumda:
• Pahalı Gazın Tarlaya Yansıması: Hollanda TTF doğal gaz kontratlarının 81-82 € / MWh bandına yerleşmesi, modern bir tesiste dahi amonyak maliyetini ton başına 1.019 $’a, üre maliyetini ise 732 $’a zıplattı ve bu fatura da doğrudan tarlaya yansıdı: Fransa’da amonyum nitrat 525-535 € / tona, sıvı azot UAN (Üre Amonyum Nitrat) 430-435 € / tona fırladı; Almanya’da CAN 390-400 € bandına otururken, İngiltere’de çuvallı ürün 465 £ seviyesine çekildi.
• Fiili Kapanma Değil, Olasılık Fiyatlaması: Buradaki kritik ayrım şu: Avrupa’da 2021-2022’deki gibi kitlesel bir fabrika kapatma dalgası henüz başlamış değil. Piyasa şu anda fabrikaların durmasından ziyade gazın pahalılığı yüzünden her an şalter indirebilme riskini fiyatlıyor. Gaz gevşerse bu prim söner; fakat 80 € üzerinde kalıcılaşırsa asıl fiyat dalgası işte o zaman vurur.
• İthalat Rotası Değişiyor: Fransa’nın ilk yedi aydaki UAN ithalatı yüzde 17 azalarak 2010’dan bu yana en düşük seviyeye indi; ABD’den gelen mal neredeyse sıfırlandı. Devreye giren karbon vergisi (CBAM), uzak denizlerden gelen ürünü pahalılaştırırken Avrupa içi üretimi öne çıkardı.
• Bölgesel Rakamlar ve Türkiye: Baltık çıkışlı amonyum nitrat 342-350 $ FOB bandındayken, Karadeniz güneyi 380-400 $’a kadar yükseldi. Ülkemize yönelik 15 bin tonluk CAN bağlantısı 260 $ seviyelerinden yapıldı. Amerika NOLA hattında ise UAN mavna fiyatları 330-335 $ / st düzeyinde tutunmaya devam ediyor.
• Yeni Denklem: Gaz, Vergi ve Karbon: Avrupa kapısında artık yalnızca gaz değil; gaz, gümrük vergisi ve karbon maliyeti (CBAM) üçlüsü devrede. Ton başına 75 € seviyesinde belirlenen referans karbon fiyatı, fabrikaların çevre karnesini doğrudan faturaya ekliyor. Artık aynı limandan aynı fiyata çıkan iki ürün, Avrupa kapısına aynı maliyetle giremiyor maalesef; böyle olunca da tesisin emisyonu ticari rekabetin birinci kuralı haline geliyor.
AMONYUM SÜLFAT: ÇİN KOTALARI VE BREZİLYA HAREKETİ
Değerli dostlar, amonyum sülfat piyasasında ibre tamamen Pekin yönetiminin kota kararlarına kilitlenmiş vaziyette:
• Çin’de Kota Tıkanıklığı: 15 Eylül itibarıyla gümrüklerde başlayan sıkı denetim ve resmi kota zorunluluğu, tahsisatı olmayan satıcıların ihracat kapısını tamamen kapattı. İlk turdaki 5 milyon tonluk kotanın tükenmek üzere olması satıcıları geri çekilmeye zorladı; standart ürün 190-195 $ / ton FOB bandında direnirken granül / sıkıştırılmış ürün 210-215 $ / ton seviyesine kadar çıktı.
• Brezilya’da Fiyat Ateşi: Çin’deki bu kısıt Brezilya pazarını doğrudan ateşledi ve fiyatları 250 $ / ton CFR sınırına kadar taşıdı. Brezilya’nın ağustos ithalatı 403 bin tona inerek geçen yılın yarısının bile altına düşse de ilk sekiz aydaki 3,3 milyon tonluk toplam alım, ülkenin dışa bağımlılığının hâlâ sürdüğünü gösteriyor.
• Batı’da Arz Kayıpları: Almanya’da iflas sürecindeki LEUNA-Polyamid tesisinin eylül sonunda üretimi durduracak olması yakın teslim granül ürünleri 330 € / ton seviyesine çıkardı. ABD NOLA hattında ise hızlı teslimatlı mavnalar 320-330 $ / st FOB seviyesine çıktı ve üreticiler yeni teklif vermekten kaçınmaya başladı.
• Avrupa ile Brezilya Arasındaki Satranç: AB; Rusya ve Belarus dışı kaynaklar için 413 bin tonluk sıfır gümrüklü kota açtı ve bu kotanın 302 bin tonluk kısmı henüz boş duruyor. Ancak Avrupa’da yürürlüğe giren karbon vergisi (CBAM), Çin’den Fransa’ya girişi 62 bin tondan 1.000 ton seviyelerine hatta daha da altına indirdi.
Çin’in daralan ihracat kotası ile Avrupa’nın vergisiz kontenjanının aynı döneme denk gelmesi, yılın son çeyreğinde Çin malının Avrupa’ya mı yoksa Brezilya’ya mı kayacağını belirleyecek; dünya fiyatının dengesi de doğrudan bu rota seçimiyle kurulacaktır.
AMONYAK: KÜRESEL FAZLALIK VE AVRUPA MALİYET BARİYERİ
Amonyak piyasası kelimenin tam anlamıyla iki zıt kutba bölünmüş vaziyette:
• Doğu ile Batı Arasındaki Uçurum: Süveyş’in doğusunda zayıf talep ve çalışan fosfat tesislerinin düşüklüğü yüzünden arz fazlası artarken; Batı’da Avrupa’nın rekor doğal gaz faturaları fiyatların dibe vurmasını engelliyor. Kuzeybatı Avrupa gümrüksüz amonyak 565-605 $ / ton CFR bandında diretirken, Trinidad 490-530 $ FOB bandını koruyor. Doğuda ise fiyatlar gerilemeye devam ediyor: Arap Körfezi 410-430 $ FOB, Güneydoğu Asya 390-410 FOB, Hindistan teslimleri ise 430−450 CFR seviyelerine kadar inmiş durumda.
• Tabeladaki Ucuzluk Tarlaya Ulaşmıyor: Doğu’da veya Körfez’de 400 dolara amonyak bulabilirsiniz; ancak Hürmüz’den gemi çıkaramıyor veya sigortalatamıyorsanız, o ürün fiilen Avrupa’daki pahalı maldan daha ucuza gelmiyor.
• Kapıdaki Karbon Duvarı (CBAM): Temiz üretim belgesi sunamayan üreticiler için Avrupa kapısında ağır bir fatura beliriyor: Amerikan amonyağına ton başına 190 dolara varan karbon yükü hesaplanırken; bu rakam Trinidad’da 95 dolar, Cezayir’de 61 dolar, Mısır’da ise 58 dolar seviyelerinde kalıyor. Yani aynı hammadde, yalnızca çevre karnesi yüzünden 100 doları aşan bir tarife duvarı ile karşı karşıya kalıyor.
• Türkiye’nin Stratejik Hamlesi: Sanayicimizin attığı adımlar arz güvenliğimize kalkan olmaya devam ediyor. Eti Bakır’ın Baltık’tan 500-510 $ / ton CFR fiyatla bağladığı yaklaşık 15 bin tonluk kargo Samsun limanına doğru yola çıktı. Gemlik tesisimizdeki üre ünitesinin son çeyreğe kadar bakımda kalacağı öngörülürse, bu yapılan doğrudan hammadde bağlantıları yerli gübre üretimimizin aksamaması adına çok hayati bir güvencedir.
FOSFAT: HAMMADDE SIKIŞIKLIĞI VE BANGLADEŞ İHALESİ DERSİ
Fosfat grubunda azotlu gübrelerden çok daha farklı ve daha sert bir tablo yaşanıyor: Burada mesele yalnızca kapalı deniz yolları değil; burada mesele, doğrudan hammadde darlığı ve fabrikaların kapısına dayanan fiili üretim kısıntısıdır:
• Bangladeş İhalesi ve Üretici Direnci: Bangladeş’in 500 bin tonluk dev DAP ihalesinde hükümetin 938 $ CFR karşı teklifini OCP ve Maaden gibi devler reddedip masadan kalktı. Bu fiyatı yalnızca Rus Oasis firması 100 bin tonluk sembolik bir miktar için kabul etti. Ambarları boşalan Bangladeş’teki bu sonuç, 938 doların bir piyasa göstergesi değil; üreticinin maliyetini kurtarmayan fiyata kesinlikle mal satmayacağını kanıtlayan açık bir direnç noktası olduğunu gösterdi.
• Küresel Pazarlarda Kilitlenme: Hindistan’da DAP 910-915 $ CFR bandında direnirken yeni ihalelere teklif dahi gelmiyor. Amerika NOLA pazarında sonbahar telaşıyla DAP 800 $ / st FOB sınırına dayandı. Brezilya’da MAP 830-850 $ CFR aralığında beklemeye geçerken, Avrupa’da rakamlar 940-950 $ CFR eşdeğerinde seyrediyor.
• Çin’deki Üretim Kaybı ve Kükürt Yangını: Çin’de DAP / MAP tesisleri hammadde bulamadığı için ancak yüzde 40 kapasiteyle çalışıyor ve ihracat yasağı sürüyor. Bence bu durum 2026 genelinde en az 4-5 milyon tonluk üretim kaybı demektir. Buradaki asıl büyük yangın ise kükürtte: Çin limanlarında kükürt 1.000-1.100 $ CFR bandına tırmandı, stoklar yarı yarıya eridi. Hammadde bu denli pahalıyken küresel üreticilerin fosfat fiyatını aşağı çekmesi neredeyse imkansız gibi görünüyor.
• Rus Fosfatına Avrupa Barikatı: AB’nin koyduğu ilave 70 € / ton vergi ve karbon maliyeti (CBAM), Rus DAP’ını Avrupa pazarından sildi; böyle olunca Rus tonajları zorunlu olarak Hindistan yönüne kaydı.
• Brezilya Çiftçisinden Formül Dersi: Brezilya’nın ilk sekiz aylık fosfat ithalatı yüzde 22 düştü. Ancak en çarpıcı veri; aşırı pahalanan DAP ithalatı yüzde 78 azalırken, daha ekonomik olan TSP ithalatının yüzde 18 artmasıdır. Yani çiftçi, toprağın fosfor ihtiyacını karşılamak için pahalı DAP yerine akılcı bir tercihle alternatif formlara yöneldi.
Özetle söylemek gerekirse, fosfatta denklem son derece berrak: Ürede ana risk rota, gaz faturası ve savaş sigortasıyken; fosfatta bunlara rekorlar kıran kükürt fiyatı, pahalı fosforik asit ve doğrudan fabrikalardaki fiili üretim kısıntısı eklenmiş durumda.
BENCE: “TABELADAKİ FİYAT DEĞİL, LİMANDAKİ GEMİ KAZANDIRIR”
Değerli dostlarım;
Aylardır dile getirdiğimiz gerçek artık gün gibi ortada: Ekranlarda veya bültenlerde gördüğünüz rakamlar, ne yazık ki gübrenin gerçek maliyeti değil.
• Tabeladaki Rakam Tarlayı Doyurmaz: Fabrikada 400 $ yazan bir üre Hürmüz’den çıkamıyorsa, savaş sigortası ve navlun katlanıyorsa, kapıda karbon ve menşe vergileri biniyorsa o 400 $ yalnızca tabelada asılı kalır. Gübrenin asıl fiyatı, gemi limana yanaşıp çuval çiftçimizin römorkuna bindiğinde belli olur.
• Risk Primi ve Tedarik Güvenliği: Hürmüz’den günde sadece 4 emtia gemisinin geçtiği ciddi bir darboğazdayız. Avrupa’da gaz 80 € üzerinde direnirken duruş riski somutlaştırıyor; Çin kotaları sıkıyor, Karadeniz’de güvenlik riski sürüyor. Böyle bir ortamda sırf “üç beş dolar gevşer mi” beklentisiyle beklemek, ekim günü tarlayı gübresiz bırakma tehlikesi doğurur.
• Talep Tarafı ve Alım Gücü: Paniğe de gerek yok; çünkü talep sınırsız değil. Brezilya ve Fransa’nın düşen ithalatı alıcının fren yaptığını gösteriyor. Dünyada tahıl fiyatları gerilerken gübre pahalı kalırsa çiftçinin alım gücü bozulur.
• Stratejik Tedarik ve Bağımsız Hatlar: Geçen yıl hep dediğim gibi; bu yılın kazananı en ucuzu arayan değil; doğru gübreyi güvenilir kaynaktan zamanında deposuna koyabilendir. Ülkemizin Çin ve Rusya refleksleri çok yerinde ancak tek bir kaynağa bağımlılık yaratmamalı; Kuzey Afrika, Karadeniz ve Orta Asya hatları daima açık tutulmalıdır. Kağıt üstündeki muafiyetler ambarlara yansımadıkça fiili tedarik sayılmaz.
Unutmayalım: Yeni dönemde en ucuz gübre, limanda mahsur kalan değil; tohumla birlikte tarlaya zamanında girebilen gübredir.
BİTKİSEL ÜRETİMİN GELECEĞİ İÇİN STRATEJİK KOORDİNASYON VE SAHA ADIMLARI
Sevgili dostlar, küresel deniz koridorlarının açıkça risk sahasına dönüştüğü bu dönemde, bitkisel üretimimizi ve tarımsal girdilerimizi güvenceye almak adına şu dört stratejik adımın hayati önem taşıdığını düşünüyorum:
• Alternatif Koridorlar ve Lojistik Esneklik: Hürmüz ve Karadeniz tıkanıklıklarına karşı demiryolu, karayolu ve kombine hatlar devreye alınmalı; liman altyapılarımız farklı tonaj ve gemi tiplerine uyumlu hale getirilmelidir. Trabzon-Batum-Aktau güzergahı ile Akdeniz-Kuzey Afrika hatları aynı anda işler tutulmalıdır.
• Girdi Diplomasisi ve Hammadde Güvenliği: Hükümetler arası tedarik kanalları yalnızca son ürün gübre için değil; amonyak, kükürt ve fosforik asit gibi temel hammaddeler için de çalıştırılmalıdır. Rusya ile varılan mutabakatın kota muafiyetleri gemi manifestolarına fiilen yansıtılmalı, tek bir kaynağa asla bağımlı kalınmamalıdır.
• Dijital Tahsis ve Akıllı Stok: Stokçuluk yerine akılcı planlama esastır. Bölgesel ekim takvimleri, limandaki stok, seyir halindeki gemiler ve kontratlar tek bir dijital havuzda izlenmeli; ulusal güvenlik stoku doğrudan saf besin maddesi (azot, fosfor, potasyum) bazında takip edilmelidir.
• Karbon ve Kaynak Disiplini (CBAM): Tesis bazında doğrulanmış emisyon kayıtları artık bir tercih değil, doğrudan dış ticaret rekabetinin şartıdır. Unutulmamalıdır ki yeni dünya düzeninde aynı FOB fiyatı, kapıda aynı teslim maliyeti anlamına gelmemektedir.
TOPRAĞIN UÇ BEYLERİNE: BAYİLERİMİZ İÇİN STRATEJİK RADAR
Üretim zincirinin sahadaki omurgası olan değerli bayilerimiz;
Dünya ticaretinde kurallar yeniden yazılıyor. Bu dönemde asıl maharet yalnızca en ucuz malı aramak değil; ekim günü geldiğinde deponuzda sağlam ve kaliteli ürünü hazır tutabilmektir.
• Çekirdek Güvenlik Stoku: Bölgenizin ekim takvimine göre temel ihtiyacı karşılayacak asgari stoku erkenden oluşturun; kalan kısmı zamana yayarak kademeli bağlantılarla tamamlayın. Böylece ani fiyat dalgalanmalarına ve lojistik kopuşlara karşı sermayenizi korursunuz.
• Kaynak Çeşitliliği: Deponuzu tek bir ülkenin malına kilitlemeyin. Yalnızca Çin veya yalnızca Rus ürününe yaslanmak, o hatta yaşanacak tek bir haftalık aksamada ticaretinizi dondurur.
• Depo Sağlığı ve Kalite: Fiziksel malın kıymete bindiği bu sezonda, rutubet, topaklaşma veya bayatlama yüzünden depoda verilecek tek bir fire, tüm karı siler götürür.
Bu sonbaharda bayimizin en büyük sermayesi; dengeli stok, hesaplı vade ve güvenilir tedarikçi bağıdır.
TOPRAĞIN SADIK KORUYUCULARINA: ÇİFTÇİLERİMİZE NAÇİZANE HAYATİ TAVSİYE
Alın teriyle toprağı bereketlendiren kıymetli üretici kardeşlerim;
Her geçen yıl bir önceki yılı aratıyor, maliyetlerin omzunuza yüklediği ağırlık sürekli artıyor; bunu çok iyi anlıyorum. Gemilerin limanlarda bekletildiği böylesi sıkıntılı bir dönemde, tohumu tarlaya atacağınız gün “nasılsa bayiden hemen bulurum” rahatlığı tarlayı boş bırakma riski taşır. Ancak bunun çözümü panik yapmak ve aşırı borçlanıp mal yığmak da değildir:
• Analizsiz Gübre Atmayın: Mutlaka toprak tahlilinizi yaptırın. Toprağın ihtiyacı neyse onu verin. Pahalı gübreyi toprağa fazladan veya yanlış zamanda atmak da gübresiz kalmak kadar büyük bir kayıptır. Özellikle uzmanından tavsiye alın.
• Akıllı Muadil Seçimi: Fosfat fiyatları yüksekken tarlaya körü körüne en pahalı DAP gübresini atmak zorunda değilsiniz. Analiz sonucunuza göre TSP, MAP veya dengeli bir kompoze gübre tercih etmek bu yıl cebinizi en çok koruyacak hamle olabilir.
• Kademeli Temin: Ekim için şart olan taban gübrelerinizi son günün izdihamına bırakmadan, bütçenizi tek seferde sarsmayacak şekilde imkânlar ölçüsünde parça parça temin edin.
Toprağa ektiğiniz her tohum, döktüğünüz her damla ter bu milletin ekmeğidir. Sabrınız, gayretiniz ve toprağa olan sevdanız eksik olmasın. Hanelerinize bereket, tarlalarınıza bolluk diliyorum.
Kalın sağlıcakla…
“Toprak Senin Özün, Nasıl Bakarsan Öyle Görür Gözün.”
Levent ÖZDEMİR
Ziraat Yüksek Mühendisi
Toprak Radyo Televizyon A.Ş.
Yönetim Kurulu Başkanı