Gübre Piyasasında Sinsi Sessizlik: Fiyat Gevşemesinin Arkasındaki Büyük Erişim Savaşı…
-
Değerli üretici kardeşlerim, sektörün kıymetli temsilcileri;
Mayıs ayının ortasında, küresel gübre piyasalarındaki o derin durağanlığı “maliyet duvarı ile talep yıkımı” arasındaki amansız bir çekişme olarak tanımlamıştık. Aradan geçen kurban bayramı dönemi ve sessiz bıraktığımız iki haftalık süreç, maalesef bu sinsi tabloyu daha da yapısal bir çıkmaza sürükledi. Raporlar artık net konuşuyor: Küresel gübre piyasası, alıcının yüksek fiyatlara karşı gösterdiği dirençle ürün fiyatlarında belirgin gevşeme yaşarken hammadde tarafında tam tersine bir yangınla karşı karşıya. Birkaç hafta önceki ihale rüzgârları dinince balon sönmeye başladı; ama kükürt ve amonyak maliyetleri rekor seviyelerde uçmaya devam ediyor. Artık klasik arz-talep dengesi değil, maliyet bariyerleri ile tüketim kırılması arasındaki amansız çekişme konuşuluyor.
Şimdi, bu karmaşık tabloyu daha yakından görelim ve üretim rotamızı belirlemek adına gelin hep birlikte piyasalara bir bakalım.
PİYASADA YENİ GERÇEKLİK: ÜRÜN FİYATLARI GERİ ÇEKİLİYOR, HAMMADDELER TAHT KURUYOR
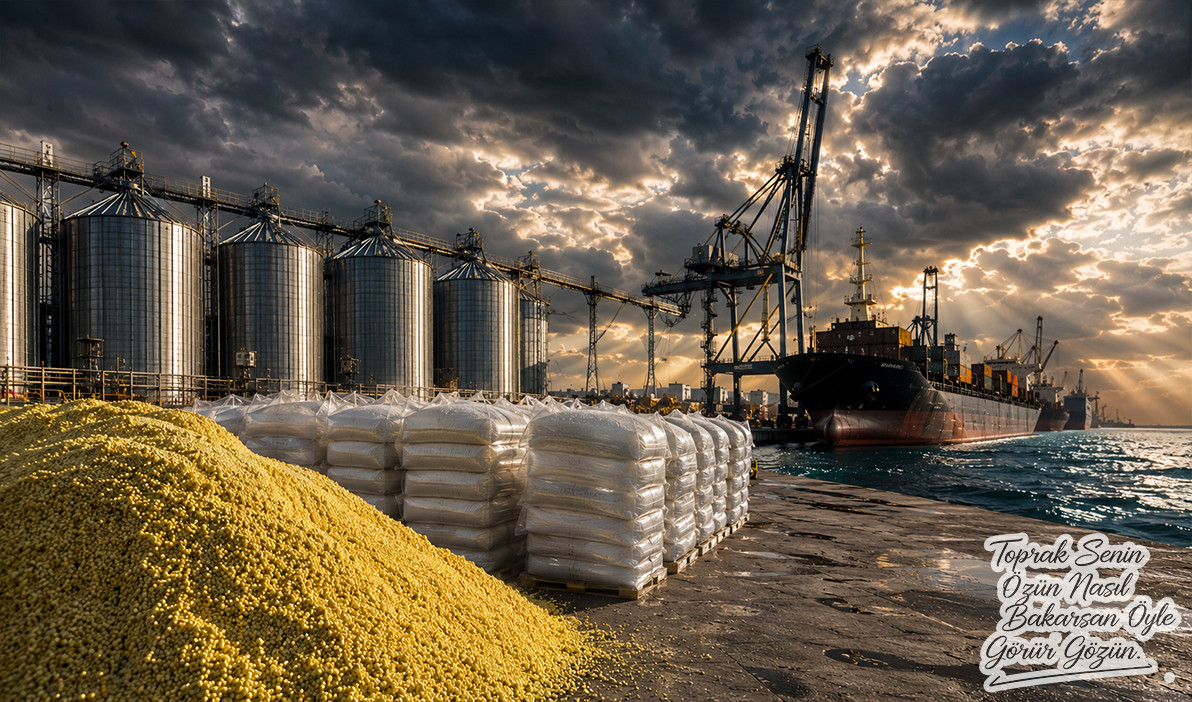
Kıymetli dostlarım, bu dönemin en çarpıcı gerçeği şu: Ürün fiyatlarındaki düşüş, arz bolluğundan değil; alıcının nefesinin tamamen daralmasından ve sezon sonu sessizliğinden kaynaklanıyor. Brezilya, Avrupa ve Amerika’da sezon bitmiş; Türkiye ve diğer pazarlarda “izle-bekle” modu zirve yapmış durumda. Satıcılar elindeki malı elden çıkarmak için fiyat kırıyor; ama fabrikalar hammaddeyi aynı hızla alamadığı için üretim maliyetleri tavan yapmış durumda. Hürmüz Boğazı hâlâ kapalı ve tonlarca üre orada sıkışmış vaziyette. Katar üretime dönse de Umman tek aktif ihracatçı konumunu sürdürüyor. Piyasa hâlâ ürünün kendisini değil, o ürünü limandan çıkarıp çıkaramayacağımızı fiyatlıyor.
ÜRE: İHALE SONRASI SOĞUMA VЕ LİKVİDASYON BASKISI
Sevgili dostlar, üre tarafında beklediğimiz soğuma şu anda tam gaz devam ediyor. Hindistan IPL ihalesi sonrası fiyatlar düşüş eğilimini koruyor. Black Sea granüler FOB bazında 540-555 $/ton bandına yerleşirken, Karadeniz havzasında Socar’ın Haziran sevkiyatı için Batum limanından yaklaşık 10 bin ton dökme granül üreyi 555 $/ton FOB fiyatıyla doğrudan bir tüccara satması bu bandın üst sınırını reel bir şekilde mühürlemiş durumda.
Orta Doğu FOB piyasası ise tek aktif ihracatçı konumundaki Umman’ın Haziran sevkiyatı tekliflerini 580 $/ton seviyesine indirmesiyle birlikte genel olarak 580-680 $/ton aralığına çekilmiş durumda. Diğer taraftan İran pazarında fiyatlar 520-560 $/ton FOB seviyelerine gerilerken; Şiraz, Lordegan, Razi ve Hengam tesislerindeki kapalılık ve üretim kesintileri arzın üzerindeki baskıyı canlı tutuyor. Brezilya’da günlük granül fiyatları 580-600 $/ton CFR, haftalık bazda ise 580-640 $/ton CFR ekseninde hareket ediyor. Fransa’da granül üre FCA bazında 630-680 €/ton bandına inmiş, hatta yeni kampanya için bazı ilk teklifler 600 €/ton seviyesine kadar gerilemiş durumda. Amerika NOLA üre piyasası ise nehir yukarı taşımacılıktaki mevsimsel yavaşlama, iç olumsuzluklar ve Çin’in kota haberlerinin etkisiyle haftalık bazda 69 $/st gibi radikal bir düşüş yaşayarak 475-507,50 $/st FOB seviyesine inmiş. Alıcılar daha ucuz fiyatlar gelecek beklentisiyle kenarda bekliyor.
Nitekim Hindistan, Doğu kıyısına 800 bin ton ve Batı kıyısına 900 bin ton olmak üzere çok net bir dağılımla, 20 Temmuz sevkiyatlı 1,7 milyon tonluk devasa bir üre ihalesi açarak piyasaya yeniden girdi. Hindistan’ın giderek artan ithalat bağımlılığı, küresel üre piyasasında her yeni ihalenin fiyat belirleyici etkisini daha da artırmaktadır. Artık Hindistan yalnızca alıcı değil, piyasanın yönünü belirleyen temel aktör konumundadır. Küresel ölçekte yıllık üre üretimi %4,3 düşerken, ithalat gereksinimleri %83 oranında katlanarak artan ve stok seviyeleri kharif sezonu (Hindistan ve çevre ülkelerde muson yağmurlarıyla başlayan, haziran ve ekim aylarını kapsayan ana ekim-dikim dönemi) öncesi 8 milyon tona yaklaşan bu devasa pazarın hamleleri, tüm dengeleri sarsıyor.
Öte yandan, Çin’in ihracata yeniden kapı aralaması ilk bakışta piyasayı rahatlatacak bir gelişme gibi görünse de, uygulanan yüksek taban fiyat politikası ve sevkiyat belirsizlikleri nedeniyle bu dönüşün kısa vadede küresel arzı rahatlatacak ölçekte olmayabileceği değerlendirilmektedir. Pril üre için 660 $/ton FOB, granül üre için 670 $/ton FOB ve Hindistan sevkiyatları özelinde getirilen 680 $/ton FOB asgari taban fiyat uygulaması, Çin’in geri dönüşünün de maliyetli olacağını tescillemektedir. Tonaj ve takvime dair sis perdesi ancak önümüzdeki sektör toplantılarından sonra aralanacaktır.
Bu süreçte Nijerya’daki Dangote fabrikasının, üretimini bu aylara tahsis ederek Doğu Afrika’ya stratejik bir öncelik verdiği görülüyor; nitekim Etiyopya’ya Haziran-Temmuz sevkiyatlı ek 120 bin ton granül üre daha satarak toplam taahhüdünü 240 bin tona, Ocak-Temmuz kümülatif hattını ise 610 bin tona ulaştırmıştır. Tüm bunların yanında, Rusya’da önemli azot üretim tesislerinden biri olan Metafrax’ın perm bölgesindeki faaliyetlerinin askeri ve teknik aksamalar sonrası sekteye uğraması ihtimali, yıllık 578 bin ton üre ve 311 bin ton amonyak kapasitesini riske atarak küresel azot arzına ilişkin risk primini tamamen ortadan kaldırmamaktadır.
Önümüzdeki 30 ila 60 günlük görünümde, Hindistan ihalesinin piyasayı bir miktar istikrara kavuşturması ve üre fiyatlarındaki düşüşü duraklatarak yukarı yönlü destek sağlaması beklense de, oluşabilecek herhangi bir kazanç dalgası Çin üre ihracatının fiili geri dönüş hızıyla sınırlı kalacak gibi duruyor. Bir sonraki talep dalgası tam anlamıyla oturana kadar likidasyon baskısı sürecek olsa da, fiyatlardaki bu gerileme üreticiler için maliyet kıskacını kağıt üzerinde daraltıyor gibi görünse de belirsizlik hakimiyetini koruyor.
FOSFAT: TEKLİF YAĞMURU ALDATMASIN, MALİYET DUVARI YÜKSELİYOR
Fosfat tarafında büyük alıcıların ihalelerine gelen yüksek teklifler ilk bakışta arzın bol olduğunu düşündürse de, durum tam tersi bir mesaj veriyor: Diğer dünya pazarlarında talep çöktüğü için satıcılar bu ihalelere adeta son çare olarak yükleniyor. Çin’in fosfatlı gübre ihracat kısıtlamalarının ağustos ayından önce gevşemeyeceği, hatta yılın geri kalanına yayılacağı endişesi masada kalmaya devam ederken, Çin iç piyasasında fabrika işletme oranları %44’lere kadar gerilemiş vaziyette. En düşük DAP teklifleri yüksek seviyelerini korurken, Amerika ve Avrupa pazarlarında stabilite gözleniyor.
Ama asıl tehlike burada: Kükürt ve sülfürik asit fiyatları tarihî zirvede seyrediyor. Rusya’nın Kazakistan kükürtünün demiryolu ile transit geçişini tamamen yasaklaması, hammadde arz şoklarını en üst seviyeye çıkardı. Entegre olmayan DAP fabrikalarının üretim maliyetleri astronomik seviyelere dayanmış durumda. Gredi maliyetlerinin bu denli katlanmasına dayanamayan dünya devi Mosaic firması, kükürt tedarikindeki aksamalar nedeniyle Brezilya’daki potasyum ve fosfat kaya üretim ünitelerini 1 Haziran itibarıyla durdurma kararı aldı. Bazı üreticiler için artık üretmemek, üretmekten daha mantıklı bir noktaya geldi.
AMONYAK VE KÜKÜRT: PİYASANIN SİNİR MERKEZİNDEKİ YANGIN
Buradaki asıl mesele… Amonyakta alıcıların yüksek fiyat noktalarına gösterdiği direnç sebebiyle teslimatlı piyasalarda 5-10 $/tonluk küçük aşağı yönlü düzeltmeler görülse de, Avrupa’da ithalat fiyatları üretim maliyetlerinin çok üzerinde kalmaya devam ediyor. Kükürtte ise tam bir şok dalgası hakim. Küresel kükürt arzı, lojistik ve jeopolitik kısıtlamalar nedeniyle yapısal olarak yetersiz kalıyor. Çin liman depolarındaki kükürt stokları Temmuz 2017’den bu yana ilk kez 1 milyon tonun altına düşerek alarm verdi.
Kükürt krizinin etkileri artık yalnızca fosfat sanayisinde değil, amonyum sülfat ve diğer kükürt bazlı ürünlerde de hissedilmeye başlamış; maliyet baskısı bazı üreticileri kapasite düşürmeye ve üretimi kısmaya zorlamış durumda. Talep yıkımı başlasa da hammadde fiyatları hâlâ zirvelerde. Orta Doğu’daki çatışma ortamının getirdiği lojistik riskler kırılganlığını koruyor; Hürmüz’den birkaç geminin geçmiş olması bu büyük düğümü çözmeye yetmiyor.
Avrupa cephesinde ise dikkat çekici bir adım atıldı; Avrupa Birliği Konseyi‘nin gübre ithalat vergilerini askıya alma yönündeki kararı, bölgenin yüksek maliyetli üretim yapısını korumakta zorlandığını ve arz güvenliğini artık yerli üretimden çok küresel tedarikle sağlamaya yöneldiğini gösteriyor. Bu muafiyet hamlesi belirli kotalar dahilinde üre, amonyak, DAP, MAP, UAN ve amonyum sülfat gibi geniş bir ürün yelpazesini kapsasa da sistemik hammadde yangınını çözmeye yetmediği gibi, Avrupa’nın küresel bağımlılığını tescil ediyor.
POTAS: SAKİNLİĞİNİ KORUMAYA DEVAM EDİYOR
MOP fiyatları küresel olarak büyük bir değişim göstermeden yoluna devam ediyor. CFR Güneydoğu Asya 390-410 $/ton bandında stabil seyrederken, Brezilya nakit CFR fiyatları 400-410 $/ton aralığına konsolide oldu. Potas, alternatif ürün gruplarına göre piyasada hâlâ göreceli olarak daha sakin bir konumda bunu koruyor. Ancak Mannheim prosesiyle üretilen potasyum sülfat (SOP) tarafında, kükürt ve sülfürik asit kıskacı yüzünden küresel işletme oranları %45,9’a kadar gerilemiş durumda.
TALEP YIKIMI: ARTIK “KULLANIM ORANI” DÜŞÜYOR
Değerli dostlarım, artık sadece fiyat artışlarının getirdiği yükü değil, yüksek maliyetler yüzünden tüketimin kırılması dönemini yaşıyoruz. Gübre fiyatları ile çiftçimizin satın alma gücü arasındaki makas açıldıkça dünya genelinde kullanım oranları düşüyor, alımlar erteleniyor. Bu durum, maalesef bitkisel üretimin temelini derinden sarsan yapısal bir talep yıkımıdır.
Talep yıkımının ikinci aşamasında ise piyasalarda derin bir “bekleme psikolojisi” oluştu. Brezilya, Avrupa, Güneydoğu Asya ve ABD’deki alıcılar yalnızca pahalı olduğu için değil, fiyatların daha da düşeceği beklentisiyle alımlarını sürekli öteliyor. Bu durum fiziksel talebin geçici olarak görünmez hale gelmesine neden olmaktadır. Stoklar büyük pazarlarda dönemsel olarak artsa da, yeni ekim sezonlarının sürdürülebilirliği noktasında büyük bir belirsizlik oluşturuyor.
BENCE: “FİYAT NORMALLEŞMESİ, ARZ NORMALLEŞMESİ DEMEK DEĞİLDİR”
Yine söylüyorum; bugün yaşadığımız kriz, sadece rakamların büyüklüğü veya gübrenin pahalı olması meselesi değildir. Piyasalarda görülen fiyat gevşemesi, arz risklerinin ortadan kalktığı anlamına gelmiyor. Aksine mevcut tablo, talep daralmasının fiyatları aşağı çektiği; buna karşın küresel lojistik ve hammadde risklerinin sistemin içinde varlığını koruduğu kırılgan bir dengeyi işaret ediyor.
Şu anki aşamada üreticimiz için en gerçekçi çözüm, fiyatların düşmesini bekleyip zaman kaybetmek yerine, ürün serbest piyasada yüksek maliyetle de olsa hâlâ fiziken bulunabiliyorken ihtiyacını güvenceye almaktır. Çünkü hammadde bölgelerindeki tıkanıklıklar çözülmezse, bugünün “pahalı da olsa bulunabilen” piyasası, yarın parayla dahi ürün satın alınamayan bir arz kıtlığına, yani “fiyat riskinden mutlak erişim krizine” evrilecektir. Çin’in ihracat yasakları, Hürmüz Boğazı’nın kapalı kalması ve kükürt koridorlarındaki demiryolu engelleri, önümüzdeki dönemi basit bir fiyatlama sorunundan çıkarıp tam bir fiziki erişim savaşına dönüştürebilir. Lojistik risklerini bugünden rasyonel yönetemeyen ve tedarikini erteleyen yapılar, gelecekte maliyeti ne olursa olsun hammadde bulmakta çok zorlanacaktır.
Küresel gübre piyasasında bugün yaşanan gelişmeler, fiyatların düşmesi ile risklerin azalmasının aynı şey olmadığını çok açık biçimde gösteriyor. Üre fiyatları ihale sonrası gevşerken, Çin ihracatındaki belirsizlikler, Hürmüz Boğazı’ndaki kırılgan lojistik yapı, yükselen kükürt maliyetleri ve üretim tesislerinde görülen kapasite kayıpları, sistemin temel risklerini canlı tutuyor. Bu nedenle piyasa artık yalnızca fiyat grafikleriyle değil; erişilebilirlik, lojistik süreklilik ve hammadde güvenliği ekseninde okunmalıdır.
BİTKİSEL ÜRETİMİN GELECEĞİ İÇİN STRATEJİK KOORDİNASYON VE SAHA REFORMLARI
Değerli dostlarım, küresel piyasalardaki bu lojistik abluka ve hammadde darboğazı, devlet reflekslerinin üretim sahasında ne denli hayati bir kalkan olduğunu bizlerine bir kez daha kanıtladı. Gıda arz güvenliğini doğrudan bir milli savunma stratejisi olarak ele alıyorsak, masadaki rasyonel adımları ve sahada fiilen atılan güncel hamleleri çok iyi okumamız gerekiyor. Bu doğrultuda, bir ziraatçi olarak ekonomi yönetimimizin ve kurumsal yapıların tedarik zincirini korumak adına devreye aldığı kararlı önlemleri incelerken; önümüzdeki süreçte hayata geçirilmesi muhtemel acil eylem planlarını da ben olsam naçizane şu şekilde ifade eder ve planlarım:
-Alternatif Ticaret Koridorları ve Navlun Esnekliği: Hürmüz Boğazı’ndaki kronik lojistik kilitlerin ve bölgesel çatışmaların yarattığı riskleri hafifletmek adına, devletimiz deniz yolu taşımacılığına bağımlılığı azaltacak kara yolu transit hatlarını ve çoklu taşıma kontratlarını etkin bir şekilde optimize etmek gerekir. Küresel hammaddeye erişim kanallarını çeşitlendirmek amacıyla siber ve fiziki altyapı koridorları sürekli açık tutulması çok önemlidir.
-Stratejik Rezerv ve Gümrük Muafiyeti Desteği: Fabrikalarımızın hammadde eksikliği nedeniyle durmasını engellemek adına amonyak ve kükürt gibi ana girdilerin rezerv statüsünün güçlendirilmesi bence çok önemli ve en güçlü adımdır. Nitekim gümrük ve ithalat vergilerinde yapılan dönemsel tarife askıya alma hamleleri ve muafiyet kotaları, yerli sanayimizin küresel maliyet baskısı altında ezilmesini önleyen kurumsal bir sigorta işlevi görmektedir.
-Akıllı Stok ve Dijital Tahsis Platformları: Çiftçimizin ve bayilerimizin pazar oynaklığından asgari düzeyde etkilenmesi için şeffaf veri ağlarına ihtiyaç vardır. Bu bağlamda, bitkisel üretim sahalarındaki anlık ihtiyacı belirleyen, gübrenin ve hammadde stoklarının takibini dijital entegrasyonla sağlayan teknolojik izleme platformlarının yaygınlaştırılması; spekülatif fiyat hareketlerinin önüne geçecek en rasyonel tedbirdir.
-Hammadde Bağımsızlığı ve Entegre Tesis Yatırımları: Dış şoklara karşı tam koruma sağlamanın kalıcı yolu, yerli üretim kapasitemizi hammaddeye entegre bir yapıya kavuşturmaktır. Devletimizin hammadde bağımlılığı yüksek olan gübre tesisleri için yeni destek modelleri ve sülfürik asit gibi kritik sanayi yatırımlarına yönelik teşvik paketlerini devreye alması, tarım ekonomimizi uzun vadede korunaklı bir limana taşıyacaktır.
TOPRAĞIN UÇ BEYLERİNE: BAYİLERİMİZ İÇİN STRATEJİK RADAR
Kıymetli yol arkadaşlarımız, üretim sahalarımızın lojistik kalkanı ve en güçlü kalesi olan değerli bayilerimiz;
Küresel emtia pazarlarında ticaret mekanizmalarının ve tedarik kurallarının kökten değiştiği tarihi bir dönemden geçiyoruz. Yeni dünya düzeninde artık sadece fiyat odaklı hareket edip “en ucuz ürünü tedarik eden” değil; kriz anlarında lojistik ağlarını ayakta tutarak çiftçisine kesintisiz ve fiziki girdi ulaştırabilen geleceği gören yapılar gerçek anlamda sektöre liderlik edecektir. Borsalardaki mevcut dönemsel fiyat gevşemeleri sizleri yanıltmasın; pazar analizlerimizin gösterdiği üzere bu durum bir arz fazlalığından değil, fırtına öncesindeki sinsi bir sessizlikten ibarettir.
Sizlere naçizane tavsiyem şudur: Depo ve envanter yönetiminizi, anlık döngülere dayanan klasik modellerden çıkarıp “güvenli ve sürdürülebilir stok” modeline çok acele geçirin. Hürmüz Boğazı’ndaki tıkanıklıklar ve küresel kükürt piyasasındaki yangın net bir şekilde ortaya koyuyor ki; depolarınızda koruduğunuz her bir çuval gübre, sadece ticari bir meta değil, bu toprakların gıda bağımsızlığına adanmış sarsılmaz bir bağlılık nişanesidir. Üreticimizin girdi tedarikinde size en çok ihtiyaç duyduğu bu kritik süreçte, küresel aksaklıkların arkasına sığınmak yerine, dağıtım gücünüzle tarladaki emeğin hamisi olun. Unutmayalım ki gerçek sektörel bağlılık, en zor zamanda üreticiye ulaştırılabilen fiziki girdidir.
TOPRAĞIN SADIK KORUYUCULARINA: ÜRETİCİMİZE HAYATİ REHBER
Değerli çiftçi kardeşlerim, toprağın emektar bekçileri;
Girdi maliyetlerinin omuzlarınıza yüklediği ağır finansal baskının ve çaresizliğinizin farkındayım. Ancak küresel hammadde kıskacının bu denli daraldığı bir konjonktürde, yarın üretim sezonu kapıya dayandığında tarlaya atacak gübreyi fiziken bulamamak, o ürünü bugün yüksek maliyetle de olsa deponuza koymaktan çok daha büyük bir üretim sıkıntısına yol açacaktır. Bugünün piyasa gerçekliğinde gübrenin sadece tabeladaki fiyatı değil; toprağa düşeceği gün eldeki bulunabilirliği ve ona yönelik fiziki erişim güvencesi çok daha hayati bir öncelik taşımaktadır. Finansal imkanlarınız ölçüsünde, ekim takvimi yaklaşmadan ihtiyaçlarınızı şimdiden tedarik edip koruma altına almanız, bu belirsizlik ikliminde üretiminizi güvenceye alacak en akılcı adımdır.
Nasırlaşmış elleriyle toprağı bir evlat gibi bağrına basan siz cefakâr üreticilerimiz; bilin ki toprağa düşen her damla alın teriniz, bu vatanın en kıymetli iktisadi hazinesidir. Belki akaryakıtın, gübrenin ve diğer girdilerin yükü ağır; belki gökyüzünden beklediğimiz o bereketli rahmet istediğiniz gibi olmuyor; fakat sizin o vazgeçmeyen sabrınız, her mevsim yeniden yeşeren üretim azminiz var olduğu sürece bu topraklar asla darda kalmayacaktır. Sizler bu ülkenin asıl iktisadi gücü, sofralarımızın bitmeyen bereketi ve geleceğisiniz.
Dualarım ve kalbim her daim sizinle; ellerinize dert, toprağınıza zeval, hanenize darlık gelmesin. Emeğinizin karşılığını tam anlamıyla alacağınız adil, huzurlu ve bereketli hasat dönemleri her daim üzerinizde olsun.
Kalın sağlıcakla…
“Toprak Senin Özün, Nasıl Bakarsan Öyle Görür Gözün.”
Levent ÖZDEMİR
Ziraat Yüksek Mühendisi
Toprak Radyo Televizyon A.Ş.
Yönetim Kurulu Başkanı