KÜRESEL GÜBRE PİYASASINDA “DURGUNLUK ÖNCESİ FIRTINA”: İRAN’IN DÖNÜŞÜ VE HİNDİSTAN’IN 500 DOLAR SINAVI…
Toprak TV
Hindistan İhalede, İran Üretimde, Baltık Lojistik Kıskacında…
Değerli çiftçi dostlarım, sektörümüzün kıymetli paydaşları;
Geçen hafta sizlere küresel piyasanın bir “Lojistik Rallisi” içine girdiğini ifade etmiştim. Bu hafta, 21 Şubat tarihli uluslararası raporlar gösteriyor ki piyasa; bir yanda küresel tatillerin getirdiği sessizliği yaşarken, diğer yanda dev bir ihale ve jeopolitik gerilimlerin gölgesinde “fırtına öncesi sessizliğe” bürünmüş durumda.
Karşımızda, Mart ayının yönünü belirleyecek dev bir Hindistan ihalesi ve İran’ın iki ay sonra yeniden başlayan doğalgaz hamlesi var.
Gelin, raporların satır aralarındaki o stratejik şifreleri ve bahar sezonu öncesi senaryoları birlikte çözelim.
NOT: (FOB: Üretildiği limandaki çıplak fiyat. CFR: Ülke limanına navlun dahil teslim fiyatı. RCF: Hindistan’ın devlet kontrolündeki dev gübre alım ve üretim şirketi. TTF: Avrupa’nın gösterge doğalgaz fiyatı. Netback Daralması:Üreticinin navlun maliyetleri sonrası elinde kalan saf kazancın azalması. TAMAN: Karadeniz kıyısında yer alan ve özellikle gübre ve emtia sevkiyatı için kritik öneme sahip stratejik bir liman bölgesidir. TTF: Avrupa Doğalgaz Fiyatı, CF Industries’in Yazoo City kompleksi: Amerika Birleşik Devletleri’nin Mississippi eyaletinde yer alıyor. Kasım 2025’te meydana gelen patlama ve amonyak sızıntısı nedeniyle faaliyet durmuştu.)
ÜRE: HİNDİSTAN’IN 500 DOLAR TESTİ VE İRAN’IN GERİ DÖNÜŞÜ
Üre piyasasında ticaret şu an Hindistan ihalesinin sonucuna kilitlenmiş durumda.
Hindistan Masada Ama Hacim Göründüğü Gibi Değil:
• Rakam Oyunu:
18 Şubat’ta RCF’nin açtığı 1,5 milyon tonluk ihalede toplam teklif miktarı 3,07 milyon ton gibi devasa bir rakama ulaşsa da bu durum yanıltıcı olabilir.
• Şişirilmiş Arz:
Birçok aracı kurumun aynı malı farklı kanallardan defalarca teklif etmesi, piyasada “mal çok” algısı yaratsa da fiiliyatta fiziksel sıkışıklık devam ediyor.
• Gerçekçi Alım Beklentisi:
RCF’nin bu ihalede gerçekte 800 bin ton civarında bir alım yapması öngörülüyor.
• Stok Gücü Artıyor:
Öte yandan Hindistan’ın liman stokları geçen haftaya göre 531 bin tondan 673 bin tona yükselerek olası bir kriz için tampon gücünü artırmış durumda.
İran’da Gaz Vanaları Açıldı Ama Kapasite Sınırlı:
• Doğalgaz Dönüşü:
Yaklaşık iki aydır süren kesintinin ardından, 15 Şubat itibarıyla üre tesislerine doğalgaz tedariği yeniden başladı.
• Tesislerde Hareketlilik:
Lordegan, Kermanshah, Razi, Khorasan, Masjed Soleyman ve Shiraz tesisleri yeniden üretim aşamasına geçti.
• Pardis Hızlanıyor:
Üretimin amiral gemisi Pardis, üç hattından ikisini tam kapasite çalıştırarak işletme oranını %50’den %67’ye çıkardı.
• Hengam Gecikiyor:
Yıllık 1,1 milyon ton kapasiteye sahip olan ve piyasayı rahatlatması beklenen yeni Hengam projesi, teknik aksaklıklar sebebiyle Mart sonuna ertelendi.
• Jeopolitik Risk:
Bu teknik tablonun üzerine eklenen ABD-İran gerilimi, bölgedeki sevkiyat belirsizliğini ve risk primini hâlâ diri tutuyor.
Çin’in İhracat Kilidi: • Mayıs Beklentisi:
Çin’in Mayıs ayından önce küresel pazara ihracatla dönmesi neredeyse imkânsız görünüyor.
• Arz Baskısı:
Bu durum, kısa vadeli küresel arzın artacağına yönelik umutları söndürürken piyasadaki fiyat baskısını canlı tutuyor.
ABD ve Avrupa Dinamikleri:
• ABD’de Stok Sıkışıklığı:
Amerika cephesinde stokların düşük seviyelerde seyretmesi, bahar öncesi talebi sağlam tutmaya devam ediyor.
• Avrupa’da Yağmur Engeli:
Avrupa genelinde etkili olan yoğun yağışlar, tarımsal faaliyetleri ve gübre uygulamasını en az iki hafta geciktirdi.
• Fransa ve İrlanda’da Durgunluk:
Fransa’nın önemli merkezlerinden La Pallice’de stoklar hâlâ düşük seviyelerdeyken , İrlanda’da aşırı yağışlar nedeniyle CAN ve üre talebi neredeyse tamamen durmuş durumda.
• İngiltere’de Erken Sezon:
Avrupa’nın genelinin aksine İngiltere’de uygulama süreci oldukça verimli ilerliyor; hatta piyasada şimdiden Nisan ayı alımları ciddi şekilde konuşulmaya başlandı.
DOĞALGAZ VE NAVLUN: MALİYETLER BUZ VE JEOPOLİTİKLE YARIŞIYOR
Kıymetli Dostlar, haftanın en kritik verisi maliyet cephesinden geldi:
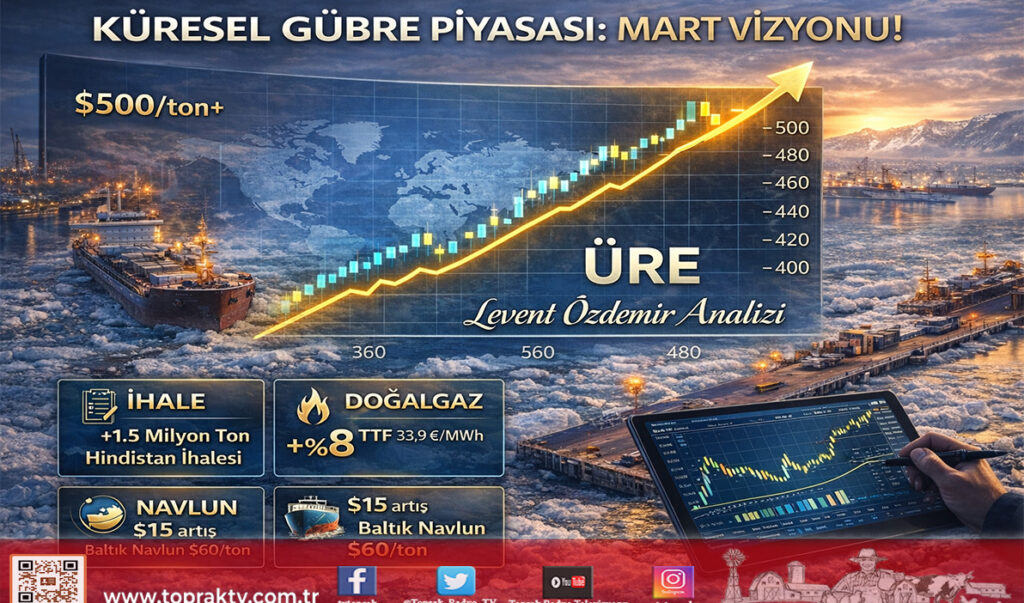
• Doğalgazda %8 Sıçrama:
ABD-İran gerilimleri nedeniyle Avrupa’nın gösterge doğalgaz fiyatı olan TTF Mart ’26 kontratı, 19 Şubat itibarıyla %8 artarak 33,89 €/MWh seviyesine yükseldi. Orta ve Doğu Avrupa’da keskin bir soğuk hava dalgası beklenirken, İngiltere ve Fransa’daki LNG terminallerinde arızalar devam ediyor.
• Baltık’ta Navlun ve Fiziksel Daralma:
Buzlanma nedeniyle Hindistan rotası navlun maliyeti bir ayda 45 $/t seviyesinden 60 $/t’a fırladı. 15 Şubat’ta Taman limanı insansız hava aracı saldırısına uğradı; petrol tankı ve terminaller hasar gördü. Bölgedeki gübre stokları Mart ayına kadar idare edecek seviyede olsa da, artan nakliye maliyetleri yüzünden üreticiler mallarını Latin Amerika yerine, kendilerine daha çok kâr bırakan Hindistan’a göndermeyi tercih ediyor.
Netback Baskısı:
Navlun artışları üreticilerin saf kâr marjlarını daraltıyor, bu da küresel fiyatların düşüşünü frenleyen bir unsur olarak öne çıkıyor.
Piyasanın Nabzını Tutan Son Satışlar:
• Nijerya’dan Etiyopya Hamlesi:
Nijeryalı Dangote firması, Mart ayında yüklenmek üzere Etiyopya’ya tam 100 bin tonluk dev bir sevkiyat için el sıkıştı.
• Katar’ın Mart Tarifesi:
QatarEnergy, Mart ayı yüklemeleri için 45 bin ton üreyi tonu 480 dolardan (liman çıkış fiyatı) sattı.
• Yeni Zelanda Rotası:
Fertiglobe firması, uzak rota olmasına rağmen Yeni Zelanda’ya gönderilecek bir kargo için ton başına 489 dolar gibi yüksek bir fiyat yakaladı.
• Mısır’da Fiyatlar Zirvede:
Mısır’ın dev üreticileri (Helwan, AlexFert, Abu Qir ve MOPCO), Mart ayı satışlarını tonu 497 ile 506 dolar arasında değişen rekor fiyatlarla tamamladı.
STRATEJİK MART-NİSAN SENARYOSU VE RİSK MATRİSİ
Sevgili dostlar, piyasalardaki Mart ve Nisan senaryosuna gelince:
• Mart Ayı Belirleyici:
Hindistan’ın (RCF) dev ihalesi, piyasadaki 500 dolarlık “köpük fiyatın” kalıcı bir zemine oturup oturmayacağını belirleyen en büyük sınav olacak.
• Nisan Beklentisi:
İran’daki tesislerin tam kapasiteye ulaşması ve sevkiyatların istikrarlı hale gelmesiyle birlikte, piyasada aşağı yönlü bir rahatlama gelebilir.
• Talep ve Marj Dengesi:
Ancak Güney Amerika’daki rekor hasatlar ve düşen mısır/soya fiyatları çiftçi kârlarını üç yıldır daralttığı için, gübre fiyatlarına olan duyarlılık artabilir ve talep dengesi bu ekonomik baskıyla şekillenebilir.
Piyasayı Yukarı İtecek Riskler (Fiyatı Artırabilir):
• Hindistan Hamlesi:
Hindistan’ın piyasadan beklenen de daha yüksek hacimli alım yapması.
• Buz ve Lojistik Engeli:
Baltık Denizi’ndeki buzlanmanın Mart sonuna sarkması.
• Ani Talep Patlaması:
Avrupa’daki yoğun yağışların ardından havaların düzelmesiyle oluşacak ani talep.
• Lojistik Darbe:
Taman limanındaki hasarın sevkıyat trafiğini daha da sıkıştırması.
Piyasayı Aşağı Çekecek Riskler (Fiyatı Düşürebilir):
• İran’ın Dönüşü:
İran tesislerinin tam güçle dünya pazarlarına mal vermeye başlaması.
• Çin Faktörü:
Çin’in beklenenden erken bir ihracat sinyali vermesi.
• Enerji Rahatlaması:
Doğalgaz fiyatlarının jeopolitik gerilimlerin azalmasıyla gerilemesi.
BENCE: BEKLEYEN DEĞİL, STOĞUNU YÖNETEN KAZANACAK
Değerli dostlar, manzara net: İran’ın üretime geri dönmesi bir “umut ışığı” olsa da Baltık’taki buz barikatı, Taman saldırısı ve doğalgazdaki jeopolitik sıçrama maliyet tarafını kaya gibi sert tutuyor. Ülkemiz paydaşlarının pozisyonu şöyle olmalı:
1. Tarım ve Orman Bakanlığı ile Ticaret Bakanlığı: Baltık krizinin yaratacağı 2-3 haftalık gecikmeleri göz önüne alarak Orta Doğu (özellikle Mısır, Katar, BAE) ve Afrika alternatiflerini hemen devreye sokması gerekir. Çünkü; Akdeniz’de çiftçilerimizin yağış nedeniyle ertelediği tarımsal faaliyetler, Mart başından itibaren birden yoğunlaşabilir.
2. Gübre Şirketleri ve Bayiler: Doğalgazdaki %8’lik artışla beraber, ABD’deki CF Industries Yazoo City tesisinin 2026 sonuna kadar kapalı kalacak olması arz sıkılığını koruyacak gibi görünüyor. Bu yüzden, lojistik vadeler ve netback hesapları mutlaka maliyet analizine dahil edilmelidir.
3. Çiftçimiz: Avrupa’daki yağışların geciktirdiği taleplerin aniden yoğunlaşabileceğini düşünüyorum. Bu yüzden, önümüzdeki Hindistan ihalesi fiyatları köpürtmeden ve lojistik gecikmeler tarlada “mal yokluğu” riskine dönüşmeden çiftçilerimiz ihtiyaçlarını planlı bir şekilde tamamlamalıdır. “Yarın düşer mi?” beklentisi, bahar sezonunda önemli zaman kaybına yol açabilir.
SON SÖZ:“Lojistik gemiyi yavaşlatsa da, çiftçinin umudu tarlada çiçek açar.”
Kalın sağlıcakla…
“Toprak Senin Özün, Nasıl Bakarsan Öyle Görür Gözün.”
Levent ÖZDEMİR Ziraat Yüksek Mühendisi Toprak Radyo Televizyon A.Ş. Yönetim Kurulu Başkanı